Chaque construction nouvelle appelle des équipements publics : voirie, réseaux, écoles. Pour les financer, la commune dispose d’un outil central, souvent sous-exploité par les nouveaux élus : la taxe d’aménagement. Celle-ci frappe les opérations de construction et d’aménagement soumises à autorisation d’urbanisme. Depuis 2022, sa gestion relève de la direction générale des finances publiques. Pourtant, le maire conserve un véritable pouvoir de décision. Il en fixe le taux, module les exonérations et oriente ainsi sa politique d’urbanisme. Encore faut-il respecter une échéance impérative : le 1er juillet. Passé cette date, tout choix ne vaudra que pour l’année suivante.
Comprendre la taxe d’aménagement : assiette, valeurs et taux
D’abord, le mécanisme. La taxe d’aménagement s’applique aux constructions, reconstructions et agrandissements soumis à permis ou à déclaration préalable. Le redevable n’est pas la commune, mais le bénéficiaire de l’autorisation. Les textes figurent aux articles 1635 quater A et suivants du Code général des impôts.
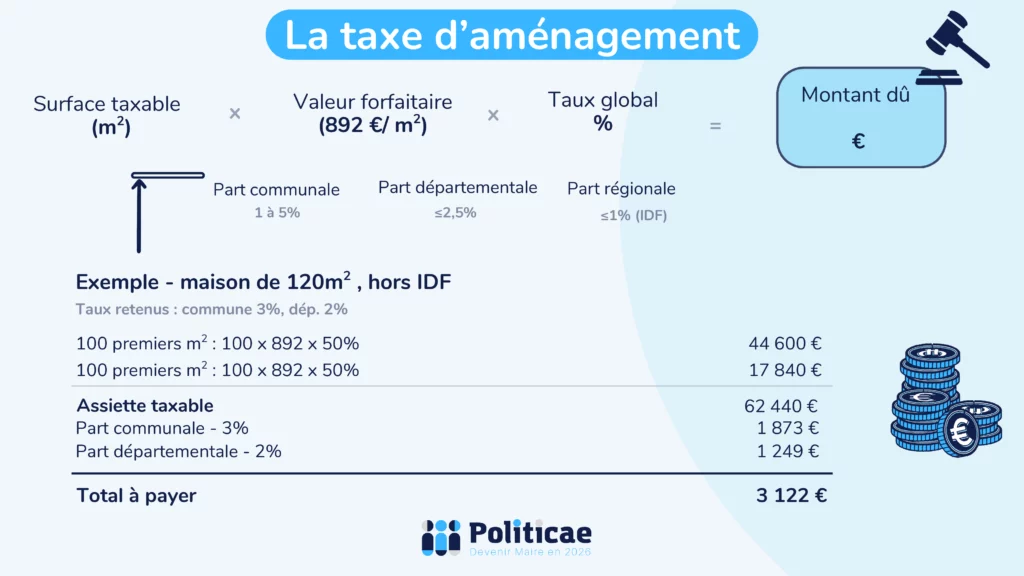
Son calcul repose sur une formule simple. On multiplie la surface taxable par une valeur forfaitaire au mètre carré, puis par les taux votés localement. Pour 2026, cette valeur s’établit à 892 euros hors Île-de-France et à 1 011 euros en Île-de-France, en baisse d’environ 4 %. Certaines installations obéissent à des valeurs propres : 251 euros par mètre carré de bassin pour une piscine, 2 928 euros par emplacement de stationnement extérieur. Un abattement de 50 % s’applique en outre aux cent premiers mètres carrés d’une résidence principale et aux logements aidés.
Les taux, enfin, se superposent. La part communale varie entre 1 % et 5 %. La part départementale ne peut excéder 2,5 %. La part régionale, propre à l’Île-de-France, plafonne à 1 %. Le niveau global de la taxe dépend donc étroitement des choix locaux.
Découvrez nos formations en ligne gratuites 🚀
L’équipe Politicae vous propose des formations en ligne gratuites pour vous aider à préparer votre campagne électorale.
Ce que le maire décide réellement
Au niveau communal, le conseil fixe le taux de la part communale, par délibération prise avant le 1er juillet pour une application au 1er janvier suivant. Cette délibération se reconduit ensuite tacitement. Dans les communes dotées d’un PLU, la taxe s’impose de plein droit ; à défaut de délibération sur le taux, celui-ci tombe automatiquement à 1 %. Or ce taux plancher prive souvent la commune de recettes substantielles.
Le maire dispose en outre d’un levier puissant : la majoration sectorielle. Dans les secteurs où l’urbanisation nouvelle exige des travaux lourds de voirie ou de réseaux, une délibération motivée peut porter le taux jusqu’à 20 %. La commune fait ainsi financer ses équipements par les constructeurs, plutôt que par le contribuable.
Par ailleurs, le conseil peut instaurer des exonérations facultatives (article 1635 quater E du CGI). Abris de jardin, commerces de moins de 400 mètres carrés, locaux industriels ou artisanaux entrent dans ce champ. Là encore, la délibération intervient avant le 1er juillet. Ces exonérations traduisent une stratégie : soutenir le commerce de proximité, attirer l’activité ou préserver les petits projets. Enfin, le produit de la taxe alimente la section d’investissement du budget. Il finance librement les équipements communaux.
Téléchargez nos livres blancs
L’équipe Politicae vous propose des livres blancs à télécharger gratuitement sur notre site internet. Télécharger le vôtre dès maintenant !
La réforme de 2022 et l’articulation intercommunale
Reste un changement majeur, encore mal assimilé. Depuis 2022, la direction générale des finances publiques gère intégralement la taxe. Le redevable déclare désormais son opération dans les quatre-vingt-dix jours suivant l’achèvement, via son espace sur impots.gouv.fr. Le paiement intervient après les travaux, et non plus douze puis vingt-quatre mois après l’autorisation. Les grands projets donnent lieu à des acomptes. La mairie n’assure donc plus la liquidation, mais elle veille à la cohérence entre ses autorisations et la taxation.
L’articulation avec l’intercommunalité mérite elle aussi une attention particulière. Entre 2022 et fin 2022, le reversement d’une part du produit communal à l’EPCI fut obligatoire. Toutefois, la loi de finances rectificative de décembre 2022 l’a rendu de nouveau facultatif. Désormais, commune et EPCI décident par délibérations concordantes de partager tout ou partie du produit, au regard des charges d’équipements supportées (article 1379 du CGI). À l’inverse, lorsque l’EPCI institue lui-même la taxe, il en reverse une part à ses communes membres.
En définitive, la taxe d’aménagement n’a rien d’automatique. Elle suppose un pilotage annuel et réfléchi. Le maire avisé retiendra donc une date : le 1er juillet. Manquer ce rendez-vous, c’est subir une année de plus le taux en vigueur, et parfois le simple taux plancher de 1 %.